
L’assurance santé pour chien : comment ça marche, et ses limites
Taux, franchise, carence, plafond, âge limite : l’assurance santé pour chien se lit dans ses dispositions générales, et l’assureur peut aussi la résilier chaque année.
Information santé : contenu informatif général, rédigé à partir des sources publiques citées en bas de page. Il ne remplace pas une consultation vétérinaire : en cas de doute sur la santé de votre chien, consultez un vétérinaire.
Votre chien boite depuis ce matin. Le vétérinaire parle de radio, peut-être d’une opération. Vous payez la facture au comptoir, puis vous cherchez le contrat signé il y a deux ans. L’assurance santé pour chien, comment ça marche ? Vous réglez d’abord le vétérinaire. L’assureur vous rembourse ensuite une part de la facture, après un délai de carence, moins une franchise, dans la limite d’un plafond annuel. Et le contrat se rejoue chaque année, des deux côtés.
L’essentiel en 5 points
- Vous avancez les frais, puis l’assureur rembourse de 50 à 100 % de la facture selon le contrat (Goullet et ses collègues, 2026), moins la franchise.
- Regardez d’abord le plafond annuel : de 763 à 2 500 euros pour la plupart des formules de cette même étude, 4 000 pour la plus complète, quand un centre des Alpes-Maritimes affichait en novembre 2026 une IRM à 793 euros.
- On assure un chien à partir de 2 ou 3 mois, et la porte se ferme souvent tôt : entre 5 et 10 ans selon les contrats, parfois selon la race, même si certains n’écrivent aucun âge maximal.
- Tout ce qui a commencé avant la souscription, ou pendant la carence, reste exclu, et beaucoup de contrats écartent aussi les maladies héréditaires.
- La loi permet à l’assureur de résilier chaque année à l’échéance, comme à vous ; la résiliation à tout moment de la loi Hamon ne s’impose pas à ce contrat, sauf clause plus favorable.
L’assurance santé pour chien : comment ça marche, de la facture au virement
Il n’existe aucune sécurité sociale pour les animaux. Une assurance santé pour chien est un contrat privé, signé avec un assureur ou un courtier, que vous payez chaque mois ou chaque année. Elle rembourse des frais vétérinaires après coup.
Le parcours ne change guère d’un contrat à l’autre. Vous payez le vétérinaire, puis vous envoyez à l’assureur la facture et une feuille de soins. D’après la revue de Goullet, Máté et Ózsvári parue dans Pets en février 2026, cette feuille est remplie en partie par le vétérinaire : numéro d’identification du chien, date de la visite, date à laquelle vous avez vu les premiers symptômes, date de la première visite pour ce problème. Vous ajoutez votre numéro de contrat et, pour un accident, quelques lignes sur ce qui s’est passé.
Cette date des premiers symptômes pèse lourd. C’est elle que l’assureur compare à la date de début du contrat.
Certains assureurs proposent une carte de paiement qui règle directement le vétérinaire. La même étude n’en relève que deux sur les onze comparés, et prévient : si le remboursement est refusé ensuite, la somme est reprise sur votre compte. Le délai de virement dépend du contrat. Les dispositions générales de Santévet de mars 2026 prévoient par exemple un paiement entre 10 et 30 jours ouvrés après l’accord de remboursement.
Prenons une facture de 400 euros, un contrat qui rembourse 80 % et une franchise annuelle de 30 euros, déduite de la première demande de l’année. Le calcul suit la méthode de ces dispositions générales, où la franchise se retire en dernier, une fois le taux et le plafond appliqués.
| Étape | Montant |
|---|---|
| Facture payée chez le vétérinaire | 400 euros |
| Part prise en charge à 80 % | 320 euros |
| Franchise annuelle retirée | − 30 euros |
| Virement de l’assureur | 290 euros |
| Reste à votre charge | 110 euros |
D’autres contrats retirent la franchise facture par facture, en pourcentage avec un minimum (Goullet et ses collègues citent 20 à 40 % avec 15 euros au moins). Le même taux affiché peut donc donner des virements très différents. Ces règles de calcul se lisent dans les dispositions générales, jamais dans la publicité.
Ce que le contrat couvre, et ce qu’il laisse de côté
Les contrats se rangent en trois familles. La plus simple, « accident seul », ne paie que les suites d’un accident : la patte cassée, la plaie au grillage, la chaussette avalée. Les formules « accident et maladie » vont plus loin, avec une carence plus longue pour la maladie. Un forfait prévention s’y ajoute parfois.
| Formule | Ce qu’elle paie | Ce qu’il faut regarder |
|---|---|---|
| Accident seul | Fracture, plaie, corps étranger avalé | La définition de l’accident dans le contrat |
| Accident et chirurgie | Accidents, plus les opérations après une maladie | Les soins médicaux sans opération, exclus |
| Accident et maladie | Consultations, examens, médicaments, opérations | La carence maladie et le plafond annuel |
| Option ou forfait prévention | Vaccins, antiparasitaires, parfois stérilisation | Le montant du forfait, souvent modeste |
Dans les dispositions générales Santévet de mars 2026, la garantie de base couvre les honoraires et actes du vétérinaire, l’hospitalisation, la chimiothérapie, les analyses, la radio, l’échographie, le scanner et l’IRM, les médicaments prescrits.
La liste de ce qui est exclu pèse autant. Dans ce même contrat, sont exclus les maladies et accidents dont les premiers symptômes sont apparus avant la date d’effet ou pendant la carence, les maladies que les vaccins auraient évitées (maladie de Carré, hépatite de Rubarth, leptospirose, parvovirose), les maladies congénitales ou héréditaires, dont la dysplasie de la hanche et du coude, la luxation de la rotule et le syndrome brachycéphale. Le document d’information du contrat Fidanimo de décembre 2024, assuré par AXA, liste lui aussi les maladies antérieures à la souscription et les affections congénitales ou héréditaires parmi ses principales exclusions.
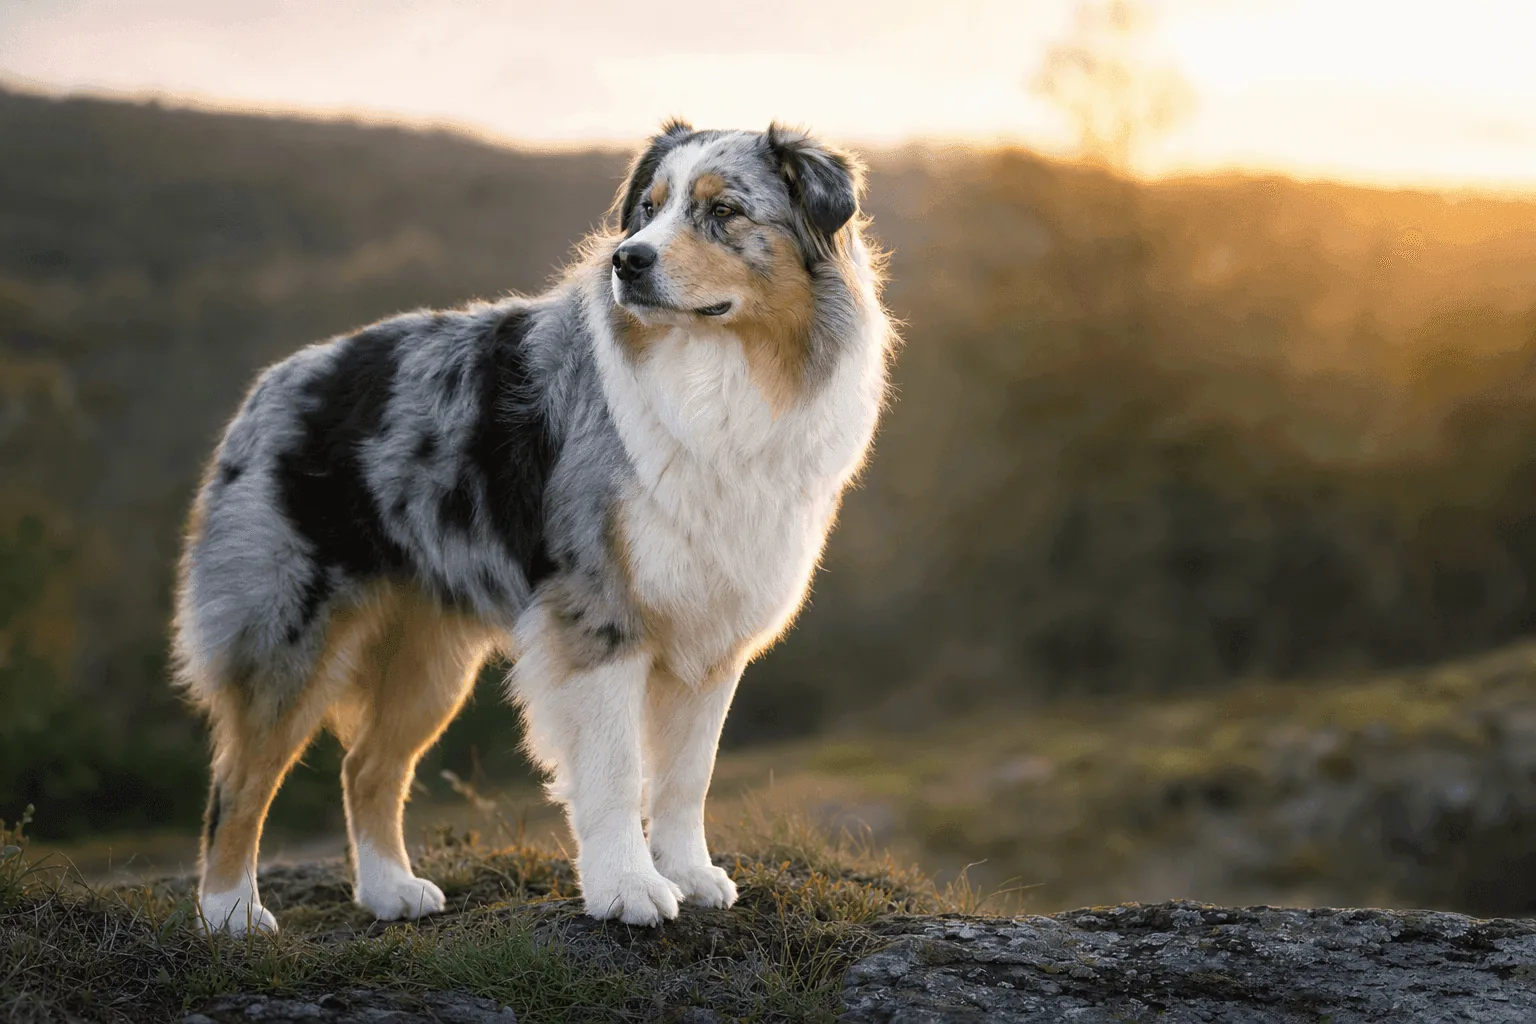
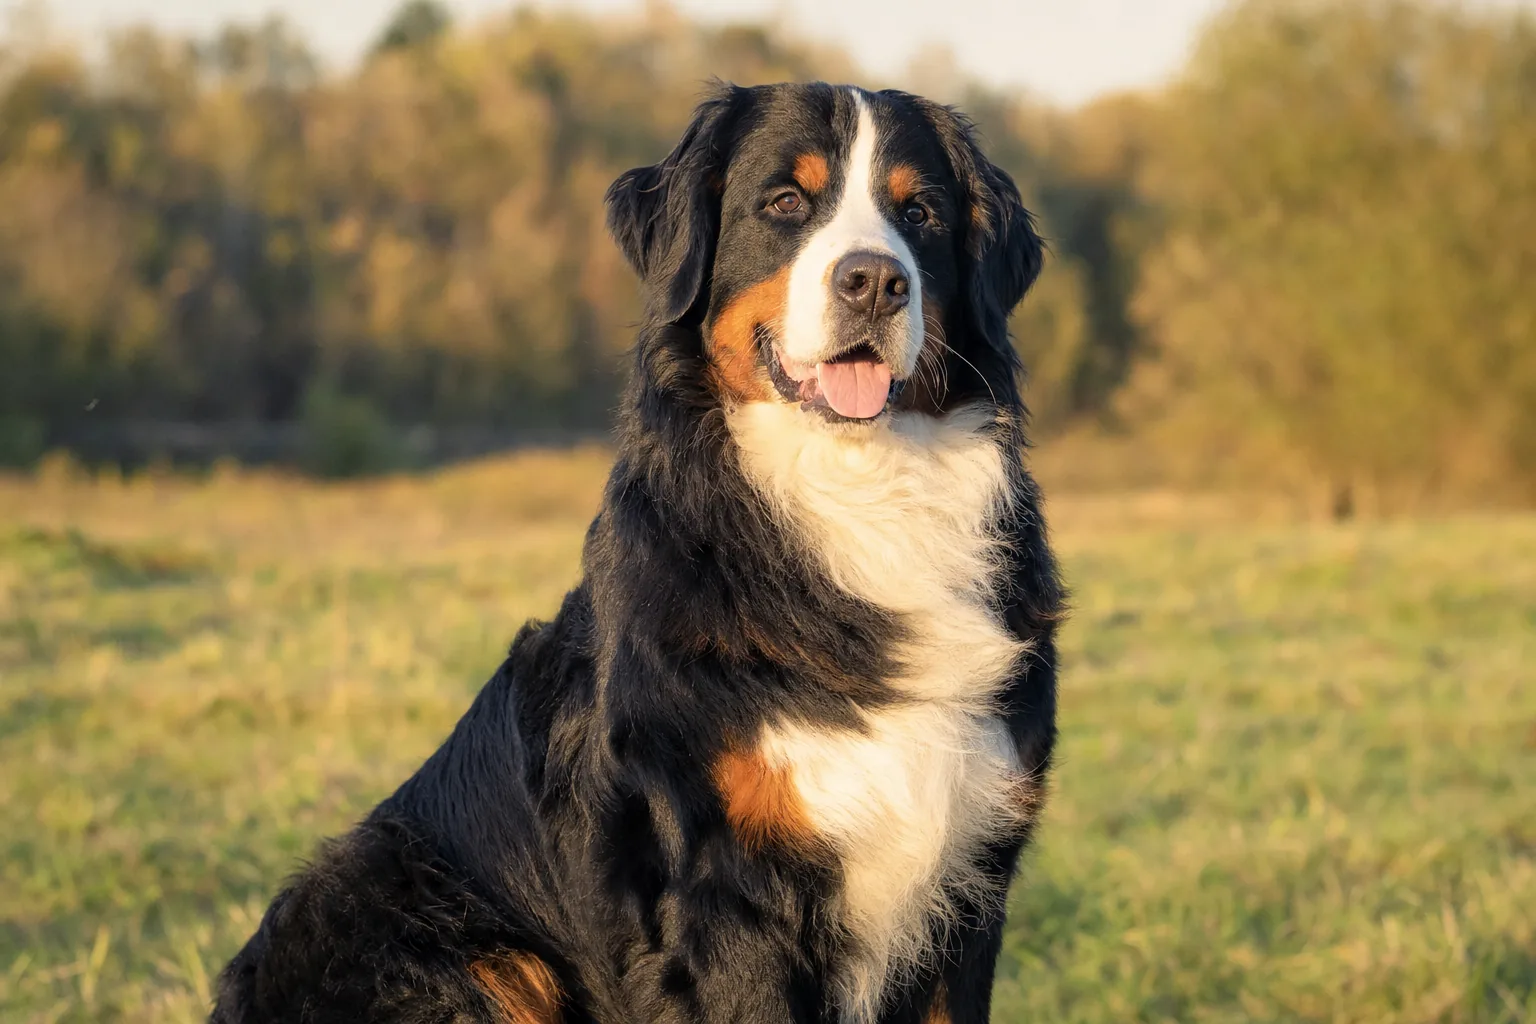
Pour un bouledogue français, la nuance est lourde. Sa fiche race signale une intolérance à la chaleur liée à sa face écrasée, et le syndrome brachycéphale est justement exclu de ce contrat. Pour un bouvier bernois, dont la fiche cite les affections articulaires, la dysplasie sort aussi de la garantie. Tous les contrats n’excluent pas les mêmes choses : la revue de 2026 relève un assureur qui n’écarte que six maladies héréditaires chez le chien.
Autre condition fréquente : des vaccins et des antiparasitaires à jour. Goullet et ses collègues la trouvent chez plusieurs assureurs comme condition du remboursement. Le calendrier de vaccination du chien dit quels rappels faire et quand.
Franchise, carence, plafond : les trois chiffres qui décident
Deux contrats au même taux peuvent rembourser des sommes très différentes. La raison tient dans ces trois chiffres.
La carence est le délai pendant lequel rien n’est remboursé. Dans les contrats comparés par la revue de 2026, la structure la plus courante est de deux jours pour un accident, 45 jours pour une maladie et six mois pour une opération due à une maladie. Les dispositions générales de Santévet ajoutent une condition : la maladie doit se déclarer après la fin de ce délai. Un chien qui tousse la troisième semaine reste non couvert pour cette toux, même au-delà du 45e jour. Le contrat de mars 2026 impose aussi six mois avant toute opération des ligaments croisés, quelle qu’en soit la cause.
La franchise est la somme qui reste à votre charge. Elle va de 0 à 150 euros par an dans la revue, ou prend la forme d’un pourcentage retenu sur chaque facture.
Le plafond est le montant maximal remboursé sur une année. Goullet et ses collègues relèvent des plafonds de 763 à 2 500 euros pour la plupart des formules, et de 4 000 euros pour la formule la plus complète de Santévet. En face, un centre vétérinaire de Saint-Laurent-du-Var affichait en novembre 2026 un scanner d’une région à 492 euros et une IRM à 793 euros, anesthésie comprise, hors consultation spécialisée. Une seule IRM dépasse donc le plus petit plafond relevé. À l’école vétérinaire de Nantes, la grille publique 2025 de l’hôpital Oniris indique 99,80 euros pour une échographie de l’abdomen et 235 euros pour une endoscopie digestive.
La revue de 2026 compte le plafond par année de contrat, et le contrat Santévet définit l’année d’assurance comme les douze mois entre deux échéances. Ce n’est pas une règle : les conditions générales de Carrefour Assurance de juin 2026 le comptent par année civile, remis à zéro au 1er janvier.
À quel âge assurer son chien
Les contrats fixent un âge minimal et un âge maximal à la souscription. Le minimum tourne autour de 2 ou 3 mois. Le maximum varie beaucoup plus.
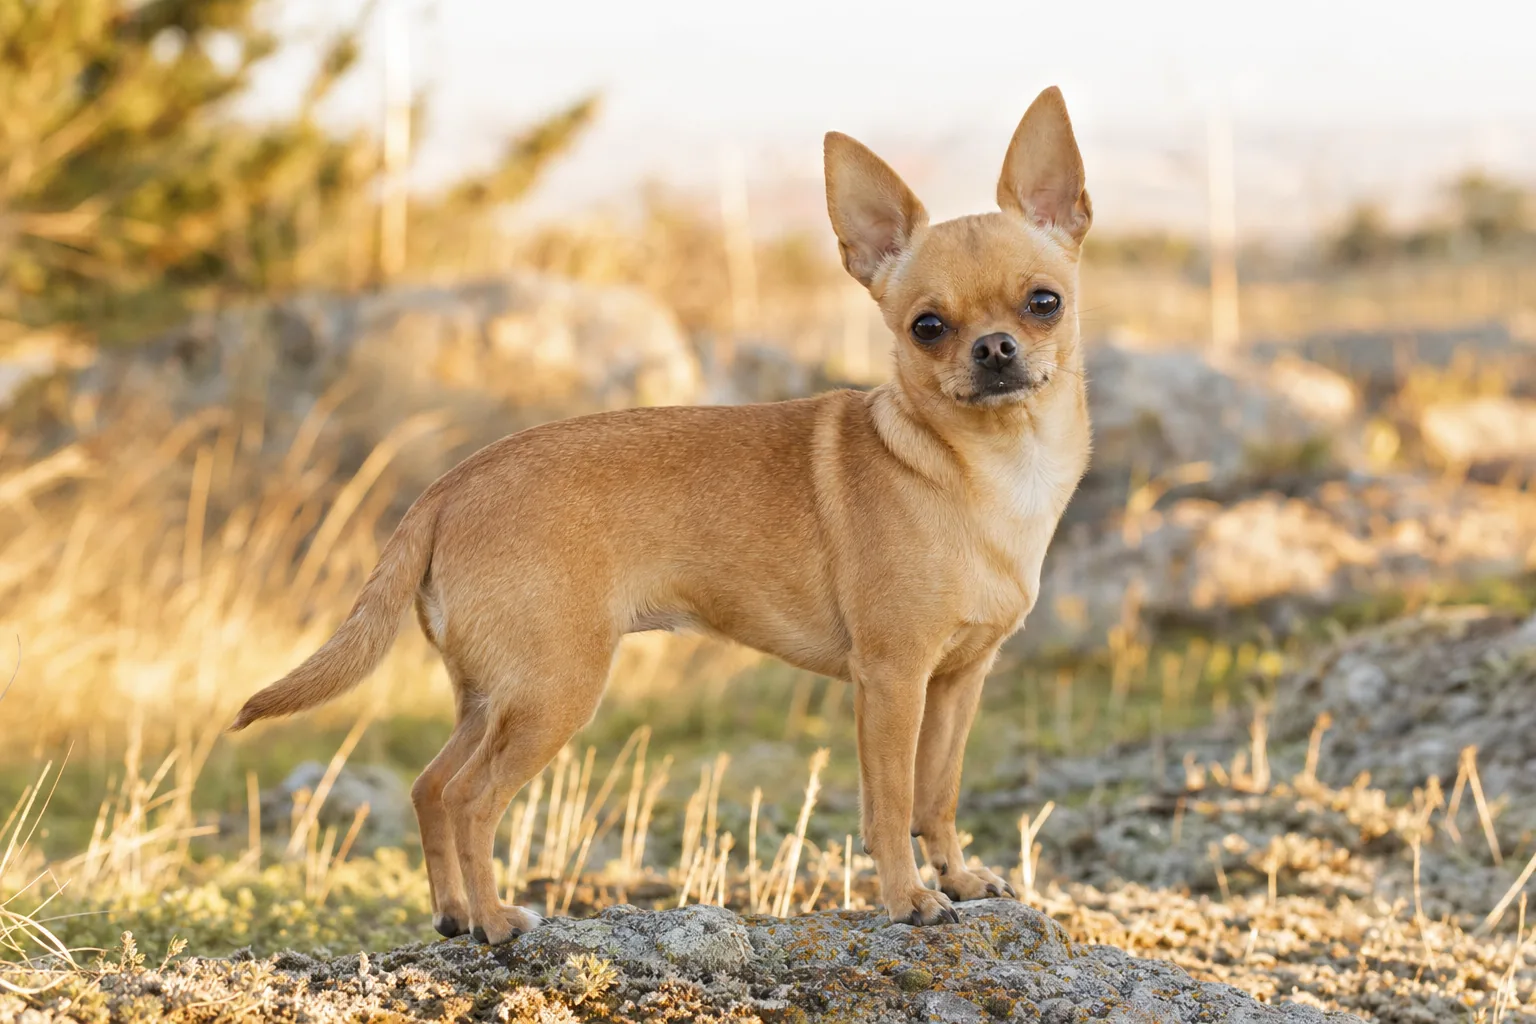
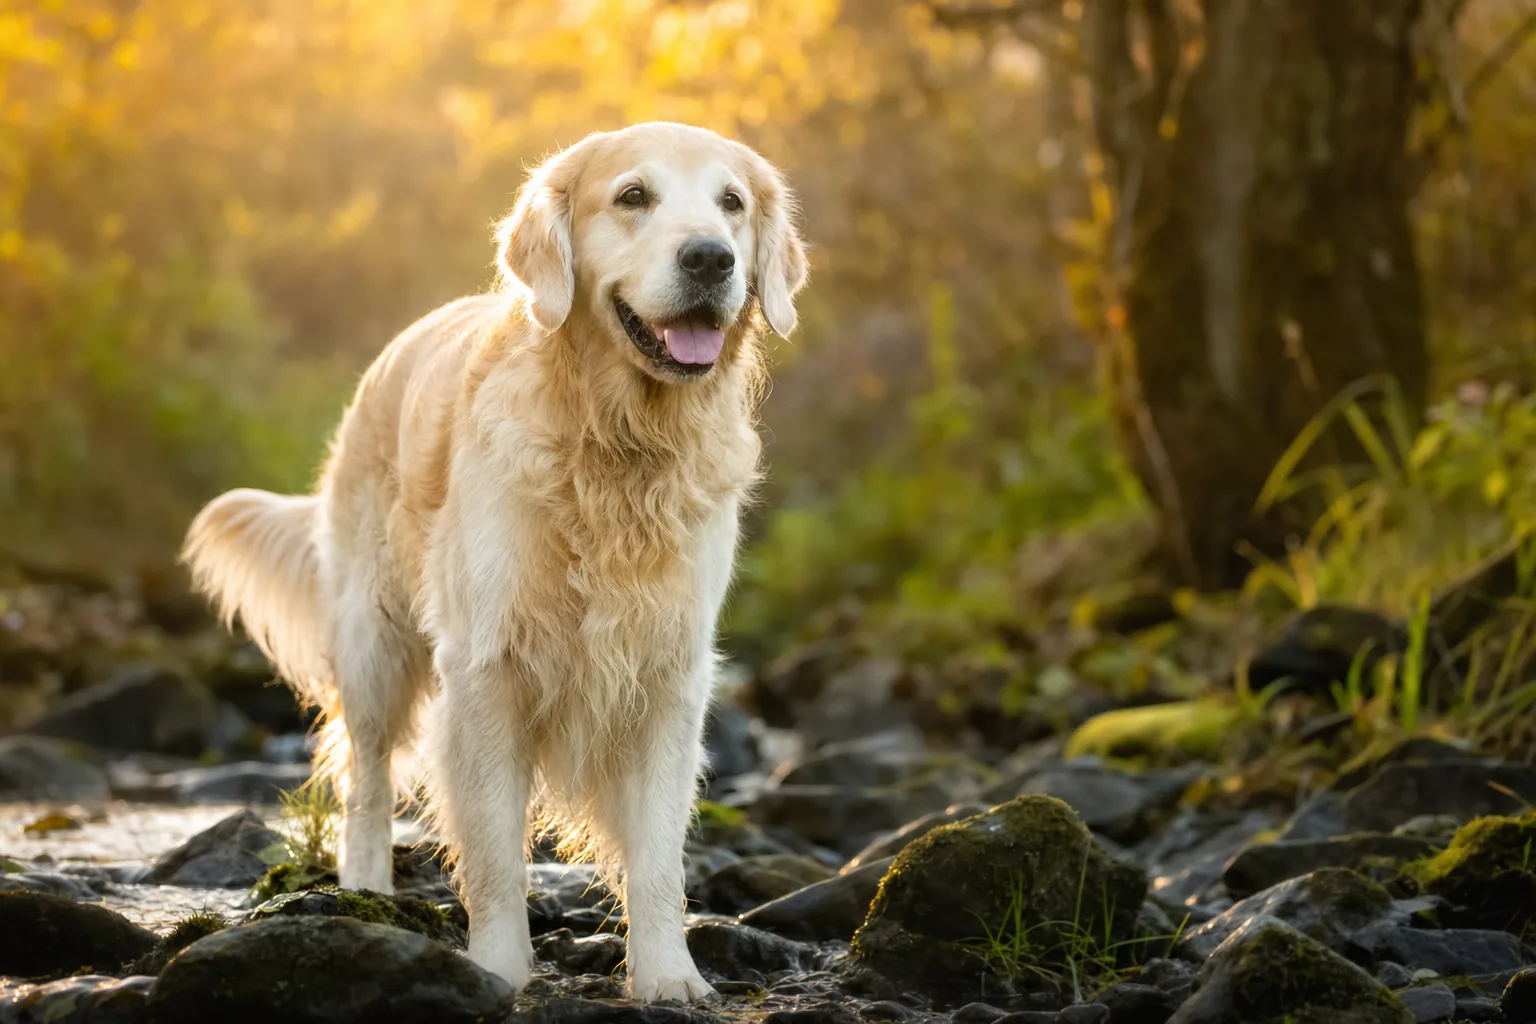
Dans les dispositions générales Santévet de mars 2026, un chien peut être assuré de 2 mois à moins de 5 ans pour les formules les plus complètes, et de 2 mois à moins de 5 ou de 7 ans selon sa race pour les autres. Le document d’information Fidanimo refuse les chiens de plus de 8 ans à la prise d’effet. La revue de Goullet et ses collègues relève des limites de 5 ans à 10 ans selon l’assureur. Elle donne un exemple de limite liée à la race : un chihuahua ou un golden retriever peuvent encore entrer chez Santévet jusqu’à 7 ans, un bouledogue français ou un bouvier bernois seulement jusqu’à 5 ans.
La limite ne joue qu’à l’entrée, précise la revue. Un chien assuré jeune reste couvert en vieillissant, tant que le contrat n’est pas résilié.
L’âge pèse aussi sur la garantie elle-même. D’après la même étude, le contrat de GMF passe de 100 % à 50 % de remboursement, et son plafond de 763 à 381 euros, quand le chien atteint 10 ans. Dalma limite le taux à 80 % après 7 ans.
Quand assurer, alors ? Deux règles des contrats tranchent la question mieux qu’un conseil général. Les maladies apparues avant la souscription sont exclues. Et la porte d’entrée se ferme entre 5 et 10 ans dans la plupart des contrats relevés, même si les conditions générales de Lassie de juillet 2026 n’écrivent aucun âge maximal. Un chiot sans antécédent passe donc sous la garantie avec un dossier vierge, alors qu’un chien de 6 ans qui a déjà eu des otites les verra probablement exclues. Pour l’assureur, c’est la date de naissance inscrite au fichier d’identification qui compte. Pour vous, le calculateur d’âge du chien aide à voir où en est votre chien dans sa vie : à 6 ans, un bouvier bernois n’en est pas au même point qu’un chihuahua.
Pour un chien âgé déjà assuré, les visites de contrôle restent utiles. Le guide sur le bilan gériatrique à partir de 8 ans explique ce qu’on y cherche.
Ce qui fait le prix de la cotisation
La cotisation dépend de l’espèce, de la race, de l’âge, du taux et du plafond choisis. La revue de 2026 l’a mesurée de façon simple : ses auteurs ont demandé des devis en septembre 2025 pour deux chiens virtuels de 3 ans, un bouledogue français et un berger australien, et deux chats.
Les écarts sont énormes. Pour le seul bouledogue, les devis détaillés vont de 46,80 euros par an pour un contrat accident seul à 1 461,12 euros pour la formule la plus complète d’un assureur. Chez un même assureur, pour la formule la moins chère, le bouledogue coûtait 518,64 euros par an, le berger australien 295,92 euros. Pour le même âge et la même formule, la race fait presque doubler la note.
| Exemple relevé en septembre 2025 | Garantie | Cotisation annuelle |
|---|---|---|
| Formule accident seul, chien | 70 %, plafond 2 000 euros | 46,80 euros |
| Formule unique, chien | 100 %, plafond 763 euros | 107,64 euros |
| Formule d’entrée, bouledogue français | 60 %, plafond 1 500 euros | 518,64 euros |
| Même formule, berger australien | 60 %, plafond 1 500 euros | 295,92 euros |
| Formule complète, bouledogue français | 100 %, plafond 4 000 euros, alimentation | 1 461,12 euros |
Source : Goullet, Máté et Ózsvári, Pets, 2026. Ce sont des devis d’un moment, pas des tarifs garantis. Le contrat Santévet de mars 2026 prévoit d’ailleurs que l’assureur peut modifier la cotisation à l’échéance annuelle, et que vous pouvez alors résilier dans le mois qui suit l’information.
Le contrat à 100 % qui plafonne à 763 euros vous laisse seul dès la première grosse facture. À l’inverse, une formule à 60 % avec un plafond élevé laisse 40 % de chaque facture à votre charge, toute l’année. Comparez ce qui resterait à payer sur une facture de 1 500 euros, pas seulement la mensualité. Le guide sur ce que coûte un chien la première année aide à situer ce budget dans le reste des dépenses.
Avant de signer : le document d’information et le questionnaire
Les mauvaises surprises se lisent souvent avant la signature, à condition de savoir où regarder.
Avant tout contrat d’assurance « non-vie », l’article L112-2 du Code des assurances oblige le distributeur à vous remettre un document d’information normalisé sur le produit d’assurance, et une notice qui décrit précisément les garanties, les exclusions et vos obligations.
Ce document d’information est court, et son plan est normalisé. Celui du contrat Fidanimo pose quatre questions en tête de rubrique : « De quel type d’assurance s’agit-il ? », « Qu’est-ce qui est assuré ? », « Qu’est-ce qui n’est pas assuré ? », « Y a-t-il des exclusions à la couverture ? ». Demandez celui de chaque contrat que vous comparez et posez-les côte à côte. Les âges limites, les exclusions et les plafonds sautent aux yeux en quelques minutes.
Le questionnaire de santé se remplit ensuite. Répondez exactement. L’article L113-8 du Code des assurances prévoit la nullité du contrat en cas de fausse déclaration intentionnelle qui change l’opinion de l’assureur sur le risque, même si l’oubli n’a rien à voir avec le sinistre. Taire une boiterie déjà soignée peut faire tomber tout le contrat, pas seulement le remboursement de la boiterie.
Si vous signez en ligne ou par téléphone, l’article L112-2-1 du même code vous laisse quatorze jours calendaires pour renoncer, sans motif ni pénalité. C’est le moment de relire tranquillement les dispositions générales reçues.
Changer d’avis, résilier, être résilié
Le contrat d’assurance santé d’un chien se renouvelle en général chaque année par tacite reconduction. L’article L113-12 du Code des assurances permet à l’assuré de le résilier à l’échéance, au moins deux mois avant la date anniversaire. Le même article donne ce droit à l’assureur, par lettre recommandée, deux mois avant l’échéance.
Concrètement, un assureur peut cesser de couvrir un chien devenu coûteux, à l’échéance, dans le respect de ce préavis. Les dispositions générales Santévet de mars 2026 prévoient aussi une résiliation par l’assureur après un sinistre, que l’article R113-10 encadre : elle prend effet un mois après sa notification. Et votre chien, entre-temps, a vieilli. Un nouveau contrat peut le refuser à cause de son âge, ou exclure la maladie qui a coûté cher.
La résiliation à tout moment après un an, celle de la loi Hamon, est prévue par l’article L113-15-2. Mais l’article R113-11 en limite le champ à une liste : assurance auto, habitation, assurances vendues en complément d’un bien ou d’un service, complémentaires santé des personnes. L’assurance santé d’un animal souscrite directement auprès d’un assureur n’y figure pas. Certains contrats l’accordent quand même : c’est le cas des dispositions générales Santévet de mars 2026. Vérifiez la clause dans le vôtre.
Deux protections restent acquises. L’article L113-15-1 oblige l’assureur à rappeler la date limite de résiliation sur l’avis d’échéance. Si cet avis arrive moins de quinze jours avant cette date, ou après, vous avez vingt jours pour dénoncer la reconduction. Sans ce rappel, vous pouvez résilier à tout moment après la reconduction. L’article L113-14 impose, pour un contrat qu’on peut conclure en ligne, une fonction gratuite pour résilier en ligne.
Ne pas confondre avec la responsabilité civile ou une épargne
L’assurance santé paie les soins de votre chien. Elle ne paie pas les dégâts qu’il cause. Selon l’article 1243 du Code civil, le propriétaire répond du dommage causé par son animal, qu’il soit sous sa garde ou échappé. C’est la responsabilité civile qui couvre ce risque : regardez si votre contrat d’habitation la prévoit pour votre animal. Pour les chiens de 1re et 2e catégorie, la fiche F1839 de Service-public rappelle qu’elle est obligatoire.
La revue de 2026 insiste sur cette confusion fréquente : en France, on parle de « mutuelle » pour la santé de l’animal et d’« assurance » pour la responsabilité civile, alors que les deux mots désignent des contrats différents.
L’autre choix possible n’est pas une assurance du tout. Mettre de côté chaque mois la somme d’une cotisation, sur un compte réservé aux soins, couvre les petits frais sans franchise ni exclusion, mais laisse sans recours si une grosse facture tombe la première année. Le guide du budget d’un chien pose les deux options, et le guide sur l’épargne pour les frais vétérinaires calcule le temps qu’il faut pour réunir le prix d’une IRM.
Est-ce que ça vaut le coup ?
Aucune étude ne dit si l’assurance est rentable pour un chien donné. Les travaux disponibles disent autre chose : à quoi elle sert pour ceux qui la prennent.
Une enquête menée en mars 2022 auprès de 2 117 propriétaires de chiens et de chats en Autriche, au Danemark et au Royaume-Uni, publiée par Springer, Lund, Sandøe et Corr dans le Veterinary Record en 2026, montre que 41,7 % étaient assurés. Selon les auteurs, l’assurance sert d’abord à éviter une décision financière difficile quand l’animal tombe malade (35,5 %), et le prix élevé des contrats freine la souscription (34,7 %). Les auteurs notent que l’attachement à l’animal pousse à dépenser davantage pour un traitement vital, assuré ou non.
Aux États-Unis, l’étude de Williams et ses collègues publiée dans Animals en 2020, sur 654 propriétaires de chiens interrogés en 2017, trouve que l’assurance est associée à une dépense vétérinaire plus élevée, mais pas à des visites plus nombreuses. Les maîtres assurés ne vont pas plus souvent chez le vétérinaire. Ils y dépensent plus.
En pratique, la question tient en une ligne : pourriez-vous payer demain, sans emprunter, une facture de 1 500 euros ? Si oui, l’épargne peut suffire. Si non, l’assurance sert surtout à pouvoir accepter un soin coûteux le jour où il se présente.
Une dernière chose aide, assuré ou pas : demander le prix avant. L’article R242-49 du Code rural oblige le vétérinaire à répondre à toute demande d’information sur ses honoraires ou sur le coût d’un traitement. Les honoraires sont libres en France, fixés « avec tact et mesure ». Avec un devis écrit, vous pouvez aussi interroger votre assureur sur sa prise en charge avant l’opération.
Les guides pour aller plus loin
Ce guide est le point d’entrée de la rubrique sur l’argent et la santé du chien. Les guides suivants détaillent chaque poste.
| Guide | Ce que vous y trouvez |
|---|---|
| Le prix des soins vétérinaires en France en 2026 | Les tarifs publiés par deux écoles vétérinaires, acte par acte |
| Assurance chien : franchise, plafond, délai de carence, exclusions | Les clauses qui réduisent le remboursement, contrat par contrat |
| Comparatif des principales assurances chien | Onze assureurs sur devis datés, exclusions et âge d’entrée |
| Épargne pour les frais vétérinaires : l’alternative à l’assurance | Combien mettre de côté, combien de temps, sur quel livret |
| Aides financières vétérinaires : dispensaires, SPA, associations | Qui a droit aux soins à prix réduit, et ce qui reste si vous êtes imposable |
| Le budget d’un chien | Les dépenses d’une année, assurance et épargne comprises |
| Combien coûte vraiment un chien la première année | Le coût de départ, poste par poste |
| Radiographie, échographie, scanner : quand et à quel prix | Les prix d’imagerie relevés en France |
| La visite annuelle de contrôle | Ce que le vétérinaire vérifie chaque année |
| Le calendrier de vaccination | Les vaccins obligatoires ou non, et ceux que les contrats exigent à jour |
| Le protocole de vermifugation par âge | Le rythme des vermifuges du chiot au chien âgé, selon son mode de vie |
| Le bilan gériatrique à partir de 8 ans | Le suivi du chien âgé, quand l’assurance devient difficile |
Questions fréquentes
Peut-on assurer un chien qui est déjà malade ?
Oui, s’il a l’âge requis, mais la maladie déjà connue restera exclue, avec ses suites. Les dispositions générales étudiées excluent tout ce dont les premiers symptômes sont apparus avant la date d’effet ou pendant la carence. Le chien sera couvert pour les autres problèmes, accidents ou maladies nouvelles. Déclarez tout au questionnaire : une omission volontaire peut faire annuler le contrat entier.
Une assurance chien rembourse-t-elle les vaccins ?
Pas la garantie de base. Les vaccins, les antiparasitaires, l’identification et la stérilisation de convenance sont des frais de prévention, exclus des contrats étudiés sauf option ou forfait prévention. Ce forfait est une somme fixe par an, de 15 à 200 euros dans les offres relevées en 2025 par la revue de Goullet et ses collègues. Il ne couvre pas tout le calendrier.
Faut-il un chien identifié pour l’assurer ?
Oui. Les contrats lus pour ce guide l’exigent, et celui de Santévet ne couvre le chien que s’il est identifié au jour de l’accident ou de la maladie. L’article L212-10 du Code rural l’impose de toute façon avant toute cession, et pour tout chien de plus de quatre mois. Voir notre guide sur l’identification par puce ou tatouage.
L’assurance paie-t-elle le vétérinaire directement ?
Rarement. Dans la plupart des contrats, vous payez la facture puis envoyez les justificatifs. Quelques assureurs proposent une carte de paiement qui règle le vétérinaire à votre place : deux sur onze dans la revue publiée en 2026. Si le remboursement est refusé ensuite, par exemple pour un dossier incomplet, la somme est prélevée sur votre compte.
Mon assurance chien peut-elle augmenter chaque année ?
Elle le peut. Le contrat Santévet de mars 2026 prévoit que l’assureur peut augmenter la cotisation à l’échéance annuelle. Vous avez alors un mois après l’information pour résilier, et vous payez l’ancien tarif jusqu’à la date d’effet de la résiliation. Lisez l’avis d’échéance : il doit aussi rappeler la date limite pour dénoncer le contrat.
Mon chien est-il couvert à l’étranger ?
Cela dépend du contrat. Celui de Santévet de mars 2026 couvre les frais en France métropolitaine, dans les départements d’outre-mer, à Monaco et pendant un voyage à l’étranger de moins de trois mois consécutifs. Vérifiez cette clause avant un départ. Le guide pour voyager avec son chien rappelle les papiers et les vaccins à prévoir.
Races concernées
À lire ensuite
Sources
- Goullet, Máté et Ózsvári, Pet Health Insurance in France: Costs, Coverage Differences and Veterinary Care Implications, Pets 3(1), 9 (2026)
- Santévet (Vetassur pour AXA France IARD et Allianz IARD), Assurance santé animale, dispositions générales réf. DG-SVFR-CC-AXA-AZ-20032026 (mars 2026)
- Fidanimo (AXA France IARD), Assurance santé animale, document d’information sur le produit d’assurance et conditions générales (version 12/2024)
- Code des assurances, article L113-12, résiliation annuelle (version en vigueur depuis le 28 mai 2026)
- Code des assurances, article L113-15-1, avis d’échéance et dénonciation de la reconduction (version en vigueur depuis le 1er décembre 2020)
- Code des assurances, articles R113-10 et R113-11, résiliation après sinistre et contrats résiliables à tout moment (versions en vigueur)
- Code des assurances, article L113-14, résiliation par voie électronique (version en vigueur depuis le 1er juin 2023)
- Code des assurances, article L112-2, information avant la conclusion du contrat (version en vigueur)
- Code des assurances, article L112-2-1, renonciation à un contrat conclu à distance (version en vigueur)
- Code des assurances, article L113-8, fausse déclaration intentionnelle (version en vigueur depuis le 8 janvier 1981)
- Lassie (assureur Dina Försäkring AB), Conditions générales de l’assurance santé animale (version juillet 2026)
- Carrefour Assurance (CARMA), Assurance santé chien chat, conditions générales réf. AS158-06-2026 (juin 2026)
- Williams, Williams, Hansen et Coble, The Impact of Pet Health Insurance on Dog Owners’ Spending for Veterinary Services, Animals 10(7), 1162 (2020)
- Springer, Lund, Sandøe et Corr, Investigating dog and cat owners’ uptake of pet health insurance and spending on veterinary treatment, Veterinary Record (2026)
- Code rural et de la pêche maritime, article R242-49, honoraires des vétérinaires (version en vigueur depuis le 16 mars 2015)
- Oniris, CHUV de Nantes, Tarif des principales interventions du CHUV (grille 2025-09)
- AzurVet, Imagerie médicale, tarifs indicatifs (consultés le 8 novembre 2026)
- Code rural et de la pêche maritime, article L212-10, identification des chiens (version en vigueur depuis le 2 décembre 2021)
- Code civil, article 1243, responsabilité du fait des animaux
- Service-public.gouv.fr, Chien dangereux : catégories 1 et 2, fiche F1839 (7 novembre 2025)
Notre méthode : sources publiques citées, contenus datés et relus.
Commentaires
Une expérience à partager, une question, une précision ? Chaque commentaire est relu par notre équipe avant sa mise en ligne.